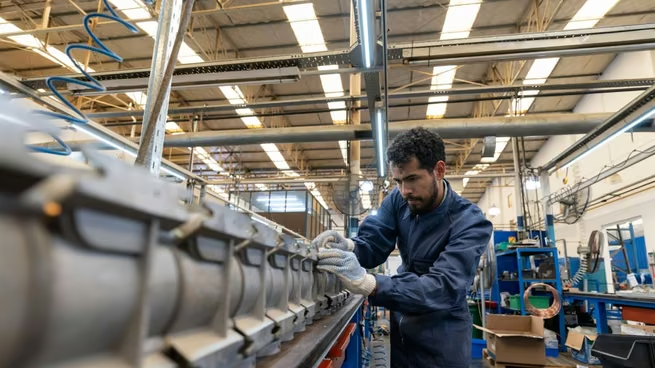
Las expectativas de los empresarios industriales no parecen indicar que la salida de la crisis está cerca. Los pronósticos sobre demanda interna y producción empeoraron, a la vez que la debilidad del consumo se mantuvo como el factor que más preocupa en el sector, aunque ganó en relevancia la apertura comercial.
La información se desprende de la Encuesta de Tendencias de Negocios sobre la industria manufacturera realizada por el INDEC en octubre y difundida en esta jornada. Respecto de la situación actual, las respuestas de los encuestados no arrojaron grandes diferencias en materia de nivel de pedidos y acceso al financiamiento. Sí se observaron leves mejoras en exportaciones.
El 52,7% de los industriales señaló a la demanda interna insuficiente como el factor que más limita la producción. Si bien se mantuvo, por amplia diferencia, como el elemento más destacado, perdió algo de peso respecto de la encuesta anterior. Como contrapartida, creció la incidencia de la competencia de productos importados, que se ubicó en segundo lugar con un 11,2%. El podio lo completó la incertidumbre económica con un 6,9%.
Hacia adelante, apenas el 12,8% de los participantes espera un aumento de la producción para el período noviembre-enero. Se trata de la peor perspectiva desde la encuesta de diciembre del año pasado. En el mismo sentido, el 12,5% aguarda un repunte de la demanda, la cifra más baja desde que hay registros.
Asimismo, resaltó que el 16,4% de los industriales proyecta una disminución del empleo, cuando en la encuesta pasada el porcentaje era del 13,9%.
Paradójicamente, pese este deterioro en las variables mencionadas, hubo una leve suba entre quienes esperan una mejora en la situación empresarial de su negocio, desde el 11,2% al 11,7%. Aun así, el Indicador de Confianza Empresarial (ICE) que elabora el INDEC exhibió una contracción y marcó su tercer peor número del año, solo por detrás de las encuestas de enero y agosto.
Este referencial está compuesto por la opinión empresarial sobre las expectativas futuras del volumen de producción, la evaluación actual de la cartera total de pedidos de clientes y la evaluación actual del nivel de stocks de productos terminados.
Los últimos datos oficiales del INDEC arrojaron que, pese al tenue rebote de septiembre, el Índice de Producción Industrial (IPI) cerró el tercer trimestre del año con una variación negativa del 3,2% respecto de los tres meses previos. Con una perspectiva de más largo plazo, un informe de la consultora I+D señaló que la actividad viene cayendo de manera ininterrumpida desde el primer trimestre de 2025 y que se encuentra un 16,7% por debajo del máximo anotado en noviembre de 2017.
En ese marco, un trabajo del Instituto Interdisciplinario de Economía Política (IIEP) de la UBA descompuso la realidad de la industria en tres bloques: aquellos que compiten con las importaciones, aquellos orientados al mercado interno pero con baja penetración de las compras externas y aquellos que exportan una porción considerable de su producción. Mientras los dos primeros sufrieron derrumbes del 19% y del 12,2%, respectivamente, entre 2022 y 2026, el tercero arrojó una mejora en su producción, pero de apenas 2,5%.
«Cuando la producción local pierde participación frente a las importaciones, la caída de la actividad y de los ingresos puede profundizar la debilidad del mercado interno, generando un círculo que refuerza el retroceso industrial. Mejorar competitividad resulta entonces fundamental, no solo para recuperar participación en el mercado interno en los sectores competidores de importaciones, sino también para generar nuevas oportunidades de exportación y contribuir a fortalecer el empleo y los ingresos, impulsando así la demanda doméstica. Sin embargo, la demanda interna también puede recibir impulso por otras vías, como una mejora de los salarios reales, condiciones crediticias más favorables o una expansión de la inversión en los sectores exportadores», concluyó el informe.