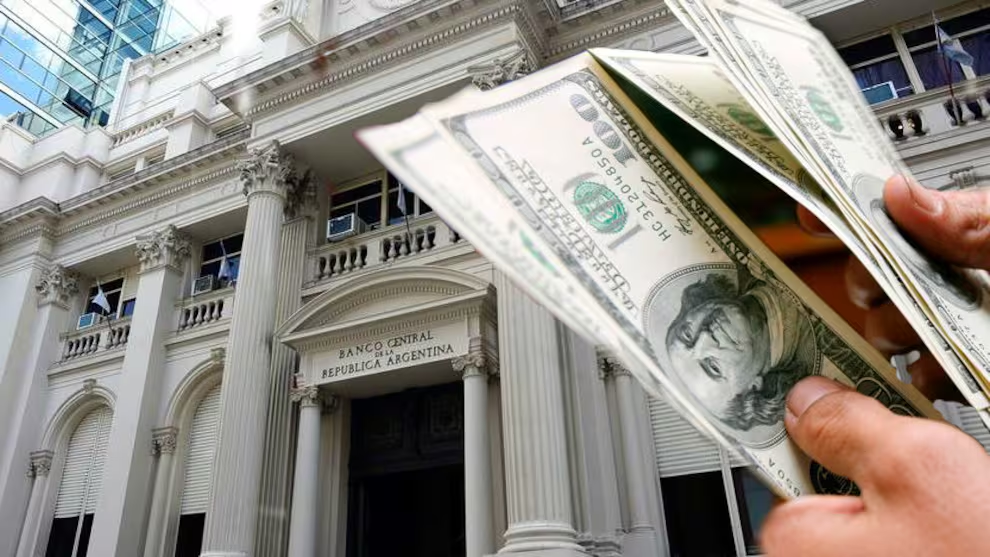
Tras la decisión del Banco Central de flexibilizar el financiamiento en moneda extranjera, los préstamos en dólares no paran de crecer, mientras que las líneas en pesos retroceden.
Al 1° de octubre, habían alcanzado los u$s 26.289 millones, registrando una suba en los últimos treinta días de u$s 1135 millones y alcanzando su mayor nivel desde 2001.
El crecimiento del financiamiento en moneda extranjera a empresas compensó la caída de los préstamos en pesos, ante la mayor cautela de los bancos por la elevada morosidad de las familias, y aportó una creciente oferta de divisas en el mercado libre de cambios.
Es lo que sucede en cualquier país que con el transcurso del tiempo tienen estabilidad monetaria, en el caso de los argentinos esto no sucede debido a la falta de la misma desde hace muchos años, pero
El BCRA destaca un “punto de inflexión en el crédito bimonetario” que impulsa la remonetización de la economía. Según Vladimir Werning, vicepresidente de la entidad, eso puede verificarse en “la normalización del ciclo de crédito, reflejada en los préstamos bimonetarios, tras el shock electoral del año pasado y su impacto rezagado (reflejado en la mora bancaria) durante este año”.
El auge del financiamiento en dólares llegó tras una suba de los depósitos en esa moneda, que alcanzaron el 1° de octubre los u$s 42.000 millones. La apertura del cepo, que habilitó la compra de dólares para personas físicas, el blanqueo y el régimen de inocencia fiscal impulsaron a las cajas de ahorro en dólares.
“La suba de los depósitos significa que los bancos tienen más disponibilidad para dar créditos en moneda extranjera. El sistema sigue muy líquido. Los préstamos no llegan a ser el 60% del total de los depósitos, por lo que todavía hay un alto nivel de encaje de los depósitos”, aseguró el economista Martín Polo.
“La recuperación es por la forma en que ahorran los argentinos, que es en dólares. Por eso hubo una suba importante en los depósitos, que permite acercarse a los récords de décadas pasadas”, explicó Sebastián Menescaldi, director asociado de Eco Go.
Según el Gobierno, el 75% de la compra de billetes queda en el sistema bancario, lo que genera una dolarización endógena. “La formación de activos externos hoy no nos preocupa porque los ahorros en su mayoría quedan en el mercado doméstico”, explicitó Werning.
El BCRA habilitó en agosto los préstamos en dólares para personas jurídicas que no generen divisas ni presenten garantías de otras firmas exportadoras. Así, autorizó el financiamiento a empresas que tienen ingresos en pesos, sin superar el 15% de los depósitos en moneda extranjera de cada entidad. Como contrapartida a esta flexibilización, la entidad estableció requisitos prudenciales para los bancos.
Esa medida, sin embargo, no explica totalmente la suba de los préstamos en moneda extranjera. “La mayor parte del crédito siguen siendo documentos descontados. También hay un poco más de crédito hipotecario”, agregó Mensescaldi.
Mientras los depósitos en dólares contribuyen al crecimiento de las reservas internacionales brutas del BCRA, que ayer treparon a los u$s 49.123 millones, los préstamos aportan oferta en el Mercado Libre de Cambios. Según PPI, ese fenómeno aumentó en las últimas ruedas: “El 1° de octubre, cuando el Central adquirió u$s 93 millones, se registró un fuerte aumento de los préstamos en dólares. En particular, estos crecieron u$s 114 millones, el mayor incremento diario en siete ruedas y el segundo mayor desde el 14 de agosto. Dado que los préstamos en dólares deben liquidarse en el MLC al momento de ser tomados, creemos que este flujo también pudo haber alimentado la oferta de aquella jornada”.
Pero mientras las líneas en dólares crecieron en septiembre, cayeron las denominadas en pesos por la morosidad y la caída del consumo. “Los préstamos al sector privado en pesos mostraron una baja de 0,6% mensual real, luego de haber crecido en el margen los 3 meses previos. Hubo una nueva retracción en las líneas vinculadas al consumo (1,2% mensual real), que acumulan 13 meses consecutivos a la baja, y una baja en el financiamiento a las empresas (0,8% mensual), luego de 4 meses de alza”, reveló en un informe LCG.